Lögmannsstofan Sævar Þór & Partners hefur verið útnefnd Fyrirmyndarfyrirtæki ársins 2026 á samnefndum lista sem er samstarfsverkefni Keldunnar og Viðskiptablaðsins. Þetta er þriðja árið í röð sem stofan hlýtur þessa viðurkenningu. Við val á Fyrirmyndarfyrirtækjum eru metin fjölmörg atriði, þar á meðal afkoma, eiginfjárhlutfall, stöðugleiki og aðrar rekstrarlegar forsendur. Fyrirtæki sem eru tilnefnd þurfa að uppfylla ströng skilyrði í greiningu Keldunnar og Viðskiptablaðsins. „Að hljóta þessa viðurkenningu þriðja árið í röð er staðfesting á því að við séum á réttri leið og að sá agi sem við höfum lagt í reksturinn skili sér. Þetta er ekki síst hvatning til okkar sjálfra um að halda áfram að vanda okkur, bæði í rekstri og í þjónustu við okkar skjólstæðinga,“ segir Sævar Þór Jónsson, lögmaður. Viðurkenningin sannar enn og aftur að velgengni þarf ekki eingöngu að mælast í stærð eða fjölda starfsfólks, heldur einnig í traustum rekstri, góðu stjórnunarstigi og starfsvenjum sem lúta hæstu viðmiðum um gæði. Með þriðju viðurkenningunni í röð hefur Lögmannsstofan Sævar Þór & Partners fest sig enn frekar í sessi sem leiðandi fyrirtæki í sínu fagi – og meðal þeirra fáu lögmannsstofa sem uppfylla ströngustu kröfur um samkeppnishæfa eiginfjárstöðu, stöðuga afkomu og ábyrgð í rekstri.
Landsréttur fellir úr gildi frávísun í máli um milligöngu við bifreiðakaup, mál nr. 529/2026 Landsréttur hefur fellt úr gildi úrskurð Héraðsdóms Vesturlands um að vísa frá dómi máli þar sem sóknaraðili krafðist greiðslu eftirstöðva vegna milligöngu um kaup á bifreið fyrir varnaraðila, á grundvelli munnlegs samkomulags. Sóknaraðili hafði annast kaupin í gegnum atvinnurekstur sinn í Þýskalandi. Héraðsdómur hafði talið málið vanreifað og óvissu ríkja um samningssamband og aðild, meðal annars vegna óskýrleika um félagaform rekstrar sóknaraðila erlendis. Landsréttur taldi hins vegar málatilbúnað sóknaraðila nægilega skýran til að varnaraðili gæti tekið til varna og dómari leyst úr málinu. Í niðurstöðu Landsréttar kom fram að ágreiningur um hvort munnlegt samkomulag hefði komist á, sem og hvort sóknaraðili gæti sótt kröfuna í eigin nafni, séu atriði sem eigi að skera úr um við efnismeðferð málsins, ekki formgallar sem leiði eigi til frávísunar. Þá áréttaði rétturinn leiðbeiningarskyldu dómara samkvæmt 104. gr. laga nr. 91/1991 um meðferð einkamála, komi til þess að frekari skýringa sé þörf. Málinu var vísað aftur til Héraðsdóms Vesturlands til efnismeðferðar.
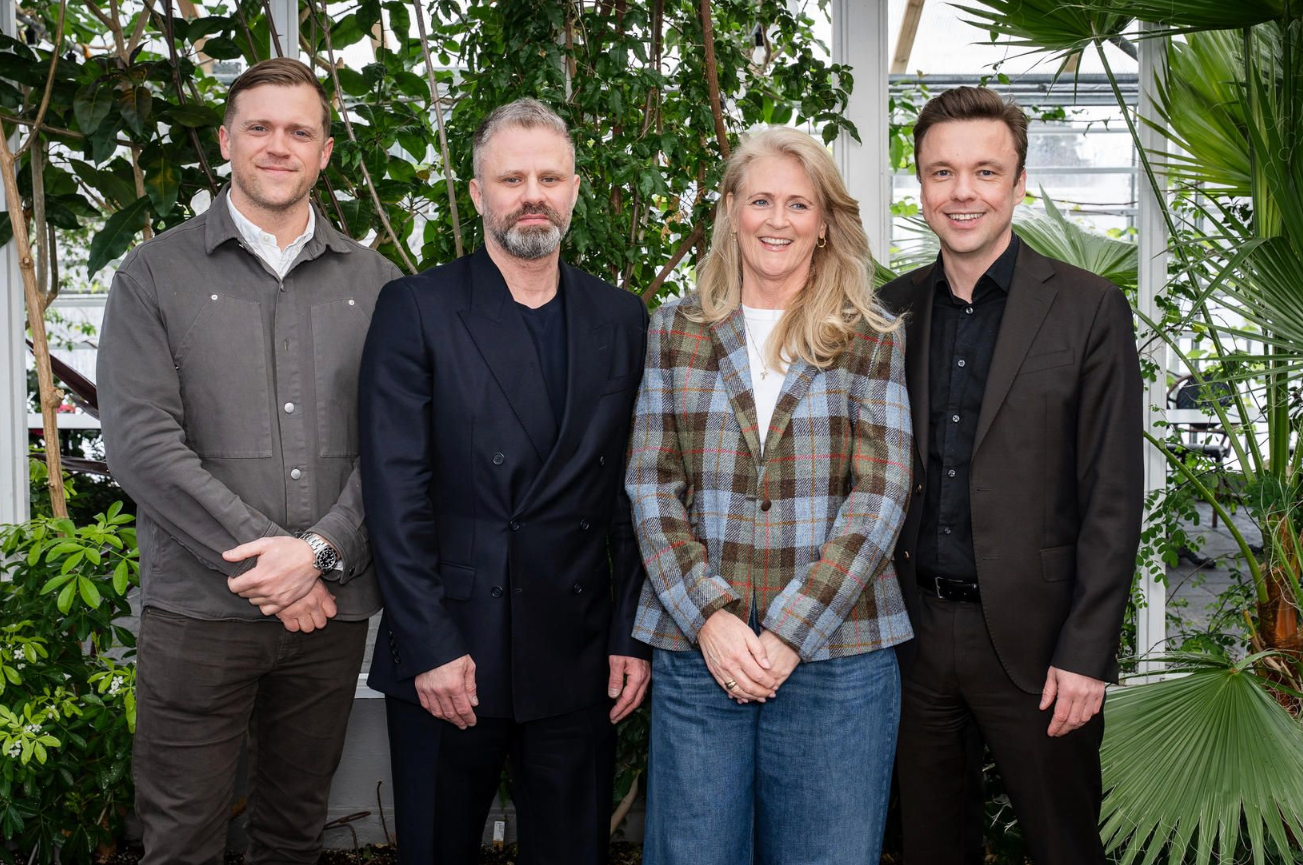
Sævar Þór Jónsson, hæstaréttarlögmaður og eigandi Sævars Þórs & Partners, var nýverið endurkjörinn formaður stjórnar Hugarafls, grasrótarsamtaka fólks með reynslu af andlegum áskorunum. Sævar Þór hefur setið í stjórninni frá árinu 2024 ásamt Birki Jóni Jónssyni og Magneu Þóreyju Hjálmarsdóttur, en Einar Benedikt Sigurðsson kom nýr inn í stjórnina að þessu sinni. Að sögn Sævars Þórs er meginmarkmið stjórnarinnar að styðja við stjórnendur og starfsfólk samtakanna og efla samskipti við stjórnvöld og samfélagið. Hann leggur jafnframt áherslu á mikilvægi markaðsátaksins Allt í lagi, sem ætlað er að vekja athygli á starfi Hugarafls og tryggja að raddir notenda þjónustunnar heyrist í umræðu um geðheilbrigðismál. Á Sævari Þór & Partners er lögð rík áhersla á samfélagslega ábyrgð og stuðning við mikilvæg málefni á borð við geðheilbrigði, sem endurspeglast í þátttöku Sævars Þórs í starfi Hugarafls.